
Fotovoltaico industriale 2026/2028: vantaggi dell'iperammortamento
06 novembre 2026
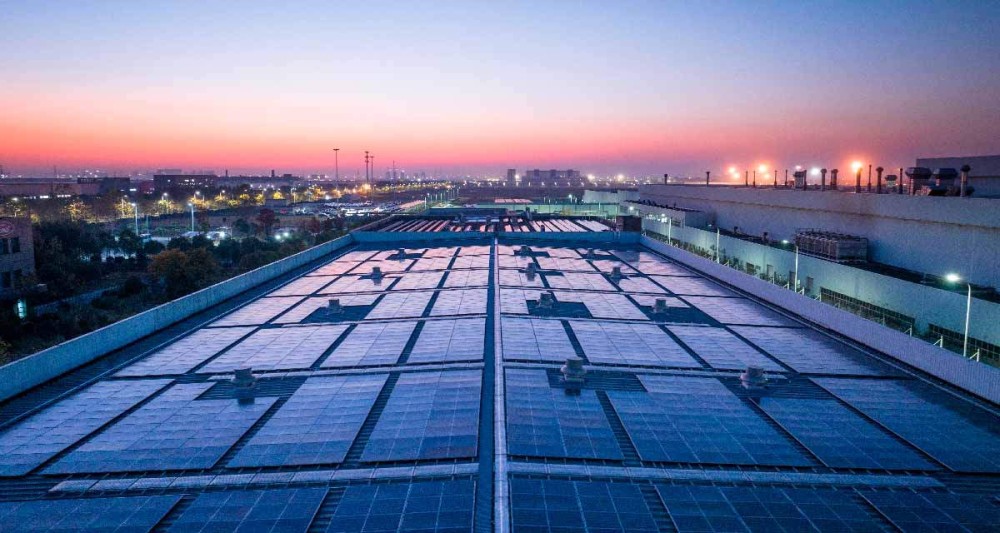
Il 2026 offre alle imprese una nuova opportunità per investire nell'energia solare: l'iperammortamento introdotto dalla legge di Bilancio 2026 sostiene anche, a precise condizioni, gli impianti per l'autoproduzione e l'autoconsumo di energia da fonti rinnovabili e ii relativi sistemi di accumulo.
Come funziona l'iperammortamento 2026-2028?
L'agevolazione consiste nella maggiorazione fiscale del costo degli investimenti ammessi, rilevante per il calcolo delle quote di ammortamento o dei canoni di locazione finanziaria. Non è un contributo a fondo perduto né un rimborso immediato. Per gli investimenti agevolabili la maggiorazione è del 180% fino a 2,5 milioni di euro, del 100% per la quota oltre 2,5 e fino a 10 milioni, e del 50% per la quota oltre 10 e fino a 20 milioni. La misura riguarda investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028.
Fotovoltaico industriale: quali requisiti contano?
Non tutti i pannelli sono automaticamente agevolabili. Per gli impianti fotovoltaici occorre scegliere moduli rispondenti alle specifiche categorie e ai requisiti di efficienza e provenienza previsti dalla normativa, oltre a rispettare le altre condizioni. Il dimensionamento degli impianti di produzione elettrica non può superare il 105% del fabbisogno energetico della struttura produttiva, calcolato sui consumi medi annui dell'esercizio precedente. Anche l'accumulo può rientrare tra le spese ammissibili nei limiti fissati dalle regole attuative.
Un esempio per comprendere il vantaggio
Su un investimento agevolabile ipotetico di 100.000 euro, nel primo scaglione, la maggiorazione del costo deducibile è pari a 180.000 euro in aggiunta al costo ordinariamente ammortizzabile. Con un'aliquota IRES del 24%, il vantaggio fiscale aggiuntivo teorico è di 43.200 euro, distribuito nel tempo e subordinato alla capienza fiscale, alla corretta ammissibilità e alle condizioni previste. Non significa ricevere 43.200 euro subito, né equivale a un beneficio garantito per tutte le imprese.
Le procedure e le scadenze
L'accesso passa attraverso la piattaforma del Gestore dei Servizi Energetici (GSE), con comunicazioni di prenotazione, avanzamento e completamento, perizia tecnica asseverata e certificazione contabile secondo la disciplina applicabile. Il MIMIT indica il 15 novembre 2028 come termine della comunicazione di completamento per gli investimenti conclusi. È importante verificare tempestivamente procedure, disponibilità e requisiti prima di assumere impegni.
Prima dell'impianto, una copertura idonea
Il tetto di un immobile è una risorsa strategica, ma prima di installare un impianto fotovoltaico occorre verificarne stato di conservazione, capacità portante, impermeabilità, sicurezza antincendio, presenza di lucernari e sistemi anticaduta, accessibilità e manutenzione. L'eventuale rifacimento della copertura non è automaticamente incluso tra le spese fiscalmente agevolabili.
GT Coperture: coperture industriali e fotovoltaico in una visione integrata
GT Coperture affianca le imprese nella valutazione tecnica delle coperture industriali e delle soluzioni fotovoltaiche, per collegare la qualità dell'involucro edilizio con l'efficienza dell'investimento energetico. Un'analisi preventiva del fabbisogno elettrico e delle caratteristiche dell'edificio permette di individuare soluzioni coerenti con le esigenze produttive.
Vuoi valutare un impianto fotovoltaico sul tuo capannone? Contatta GT Coperture per un primo confronto tecnico.
Informazioni aggiornate al 6 novembre 2026, di carattere divulgativo. Per l'accesso al beneficio sono necessarie verifiche tecniche, fiscali e procedurali sul caso concreto.
Fonti ufficiali
- MIMIT – Nuovo Piano Transizione 5.0: Iperammortamento
- Legge 30 dicembre 2025, n. 199
- Decreto attuativo 7 maggio 2026 – avviso in Gazzetta Ufficiale
Fonte: MIMIT - Legge 199/2025